

Qu’est-ce qui change pour le prêt à taux zéro à partir du 1er avril 2025 ?

Dès le 1er avril 2025, la loi de finances pour 2025 généralise l’accès au prêt à taux zéro (PTZ) à tous les logements neufs, qu’ils soient en habitat collectif ou individuel, et ce sur l’ensemble du territoire français. Cette mesure restera en vigueur jusqu’au 31 décembre 2027.
Qu’est-ce que le prêt à taux zéro (PTZ) ?
Le PTZ est un prêt sans intérêts d’emprunt destiné à aider les ménages aux ressources modestes à devenir propriétaires de leur résidence principale.
Caractéristiques du PTZ :
- Sans intérêts ni frais de dossier
- Durée maximale de remboursement de 25 ans
- Ne finance qu’une partie de l’achat, devant être complété par un autre crédit immobilier
Qui peut bénéficier du prêt à taux zéro ?
Pour obtenir un PTZ, vous devez respecter certaines conditions :
- Vos revenus ne doivent pas dépasser un plafond déterminé par la loi.
- Vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux dernières années.
Exceptions à cette condition :
- Si vous êtes titulaire d’une carte d’invalidité ou d’une carte mobilité inclusion mention « invalidité ».
- Si vous êtes bénéficiaire de l’AAH (Allocation aux Adultes Handicapés) ou de l’AEEH (Allocation d’éducation d’un enfant handicapé).
- Si votre résidence principale est devenue inhabitable à la suite d’une catastrophe naturelle.
Quelles conditions de ressources pour le PTZ ?
| Nombre de personnes occupant le logement | Zone A | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
| 5 | 117 600 € | 82 800 € | 75 600 € | 68 400 € |
| 6 | 132 300 € | 93 150 € | 85 050 € | 76 950 € |
| 7 | 147 000 € | 103 500 € | 94 500 € | 85 500 € |
| À partir de 8 | 161 700 € | 113 850 € | 103 950 € | 94 050 € |
Tableau des tranches de ressources pour déterminer les quotités :
Cette même quotité est fixée selon votre appartenance à l’une des tranches de ressources suivantes (déterminée en fonction du montant total des ressources des personnes destinées à occuper le logement divisé par un coefficient familial) :
| Tranche | Zone A | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | ≤ 25 000 € | ≤ 21 500 € | ≤ 18 000 € | ≤ 15 000 € |
| 2 | ≤ 31 000 € | ≤ 26 000 € | ≤ 22 500 € | ≤ 19 500 € |
| 3 | ≤ 37 000 € | ≤ 30 000 € | ≤ 27 000 € | ≤ 24 000 € |
| 4 | ≤ 49 000 € | ≤ 34 500 € | ≤ 31 500 € | ≤ 28 500 € |
Source : https://www.economie.gouv.fr/particuliers/PTZ-pret-taux-zero#comment-est-d-termin-le-montant-_3
mis à jour au 02 avril 2025
Quelques exemples de PTZ :
Comparaison aujourd’hui (avant le 1er Avril) et à partir du 1er Avril 2025 :


Pour quels types de projets peut-on obtenir un PTZ ?
Le prêt à taux zéro peut être utilisé pour financer :
- L’achat d’un logement ancien en zone détendue, à condition d’effectuer des travaux de rénovation énergétique.
- L’acquisition ou la construction d’un logement neuf en immeuble collectif situé en zone tendue.*
- L’achat de votre logement social si vous êtes locataire.
- L’achat en location-accession.
- L’acquisition de droits réels immobiliers dans le cadre d’un bail réel solidaire.
- L’achat d’un logement à TVA réduite.
- La transformation d’un local en logement.
Attention : Un seul PTZ peut être accordé pour une même opération immobilière.


En quoi le PTZ évolue-t-il à partir du 1er avril 2025 ?
Dès avril 2025, le PTZ sera étendu à tous les logements neufs sur l’ensemble du territoire français. Que vous souhaitiez acheter une maison individuelle ou un appartement en immeuble collectif, vous pourrez profiter du prêt à taux zéro, quel que soit l’emplacement du bien.
Pourquoi profiter du prêt à taux zéro en 2025 ?
Avec la généralisation du PTZ, les opportunités d’accession à la propriété se multiplient.
- Moins de frais financiers : Pas d’intérêts ni de frais de dossier.
- Un complément idéal à votre prêt immobilier.
- Un coup de pouce pour les primo-accédants.
Consultez nos projets :


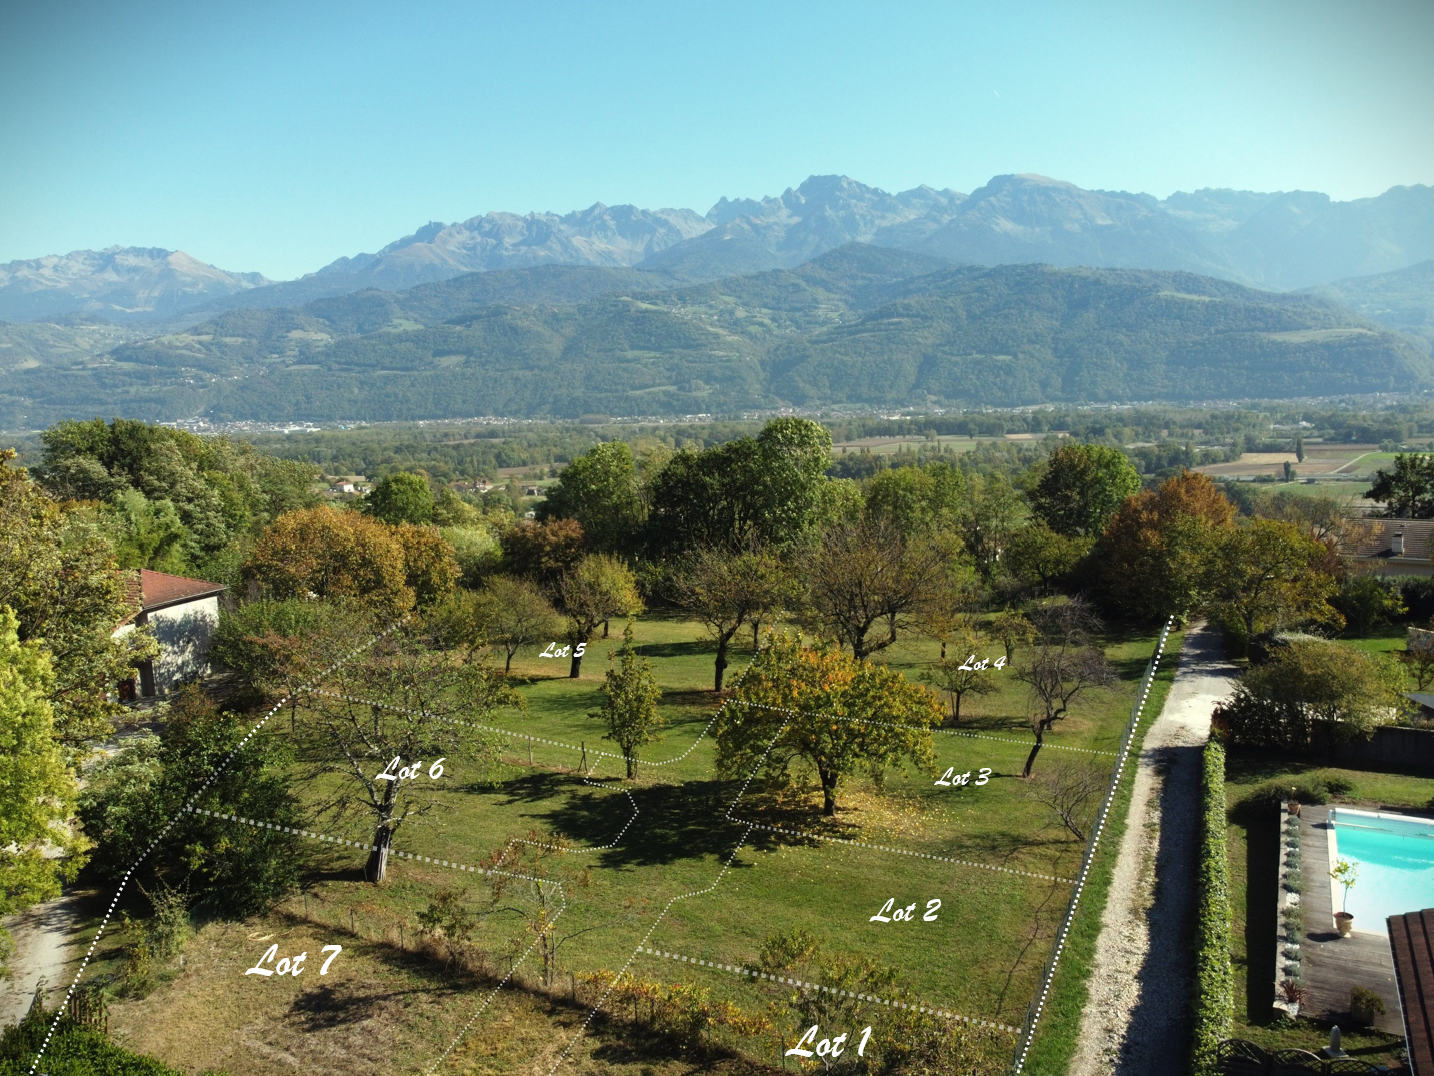
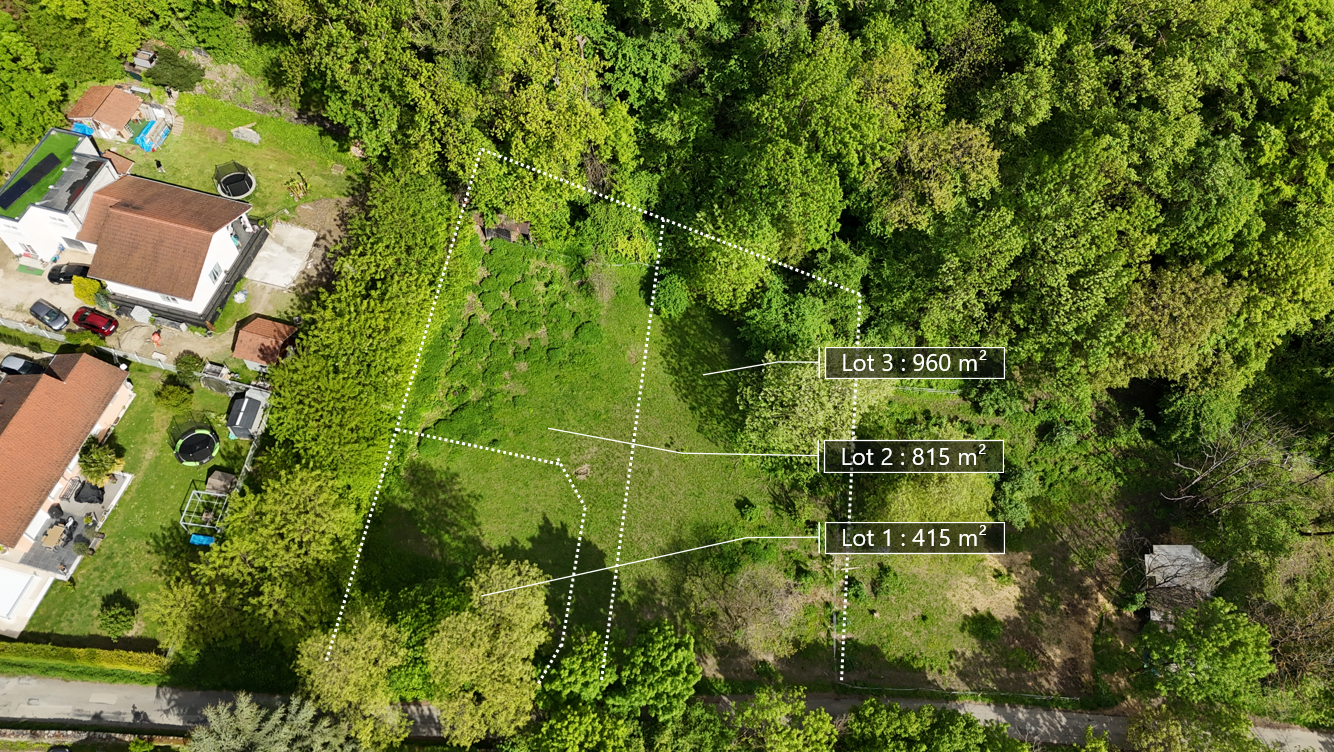


Lors de l’acquisition avec C&S RESIDENCES, nos conseillers et nos partenaires seront à votre disposition pour faciliter les démarches et répondre à vos interrogations.

Nos derniers articles


